
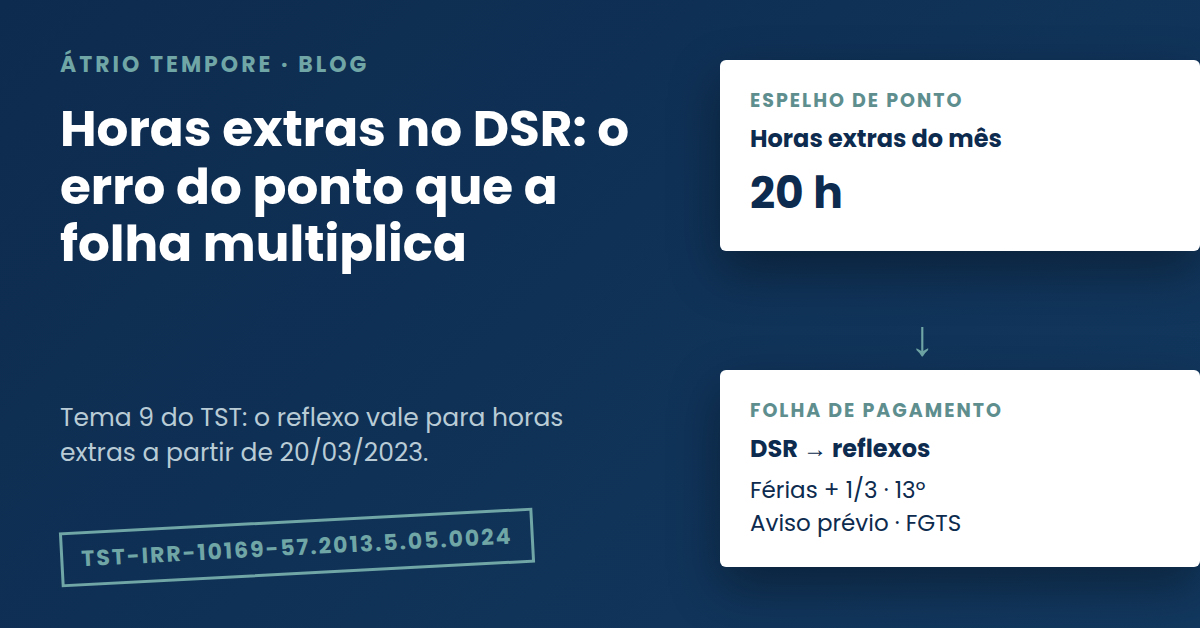
O reflexo de horas extras no DSR é o ponto em que, no supermercado, o controle de jornada deixa de ser assunto de RH e vira assunto contábil. A hora extra apurada no espelho de ponto não se esgota no valor da hora: ela majora o descanso semanal remunerado e, desde 20 de março de 2023, essa majoração também repercute em férias, 13º salário, aviso prévio e FGTS. Um erro de marcação, portanto, não custa uma hora; custa uma hora e toda a cadeia de reflexos que a folha calcula sobre ela.
O Átrio Tempore nasceu dentro de uma contabilidade que atende supermercados, e é desse lado do balcão que este texto parte: o que o contador precisa conferir entre o ponto e a folha, e o que o TST já decidiu sobre o assunto.
Da hora extra ao DSR: o que a lei manda computar
A Lei nº 605/1949, no art. 7º, na redação dada pela Lei nº 7.415/1985, manda computar no cálculo da remuneração do repouso as horas extraordinárias habitualmente prestadas. A Súmula 172 do TST diz o mesmo, em uma linha: “Computam-se no cálculo do repouso remunerado as horas extras habitualmente prestadas.”
Duas consequências práticas decorrem daí. A primeira é que o dado de entrada do DSR é o ponto: a folha só calcula o que o espelho apurou. A segunda é menos óbvia. O adjetivo “habitualmente” é questão de prova, e o documento que mostra se a hora extra aconteceu todo mês, ou apenas de forma eventual, é o mesmo espelho que sustenta o pagamento. O ponto que justifica a rubrica na folha é também o que demonstra a habitualidade.
O que mudou em 20/03/2023: o Tema 9 e a OJ 394
Durante anos, a Orientação Jurisprudencial 394 da SBDI-1 afastava a repercussão da majoração do repouso semanal sobre férias, gratificação natalina, aviso prévio e FGTS, sob o fundamento de que isso configuraria bis in idem. Em 20 de março de 2023, o Pleno do TST, no Incidente de Recursos Repetitivos TST-IRR-10169-57.2013.5.05.0024 (Tema 9), fixou a tese oposta: a majoração do valor do repouso semanal remunerado, decorrente da integração das horas extras habituais, deve repercutir no cálculo das demais parcelas que têm o salário como base, entre elas férias, gratificação natalina, aviso prévio e FGTS, sem que isso caracterize duplicidade. A OJ 394 foi alterada para acompanhar a tese.
O Tribunal modulou os efeitos: a nova tese se aplica às horas extras trabalhadas a partir de 20 de março de 2023. Para o período anterior, continua valendo o entendimento antigo.
Duas réguas no mesmo contrato
A modulação já foi aplicada. Na SBDI-1, no E-ARR-641-52.2015.5.05.0016 (julgado em 14/09/2023), o período discutido ia de 18/06/2015 a 18/06/2020, todo anterior ao marco, e foi mantida a redação antiga da OJ 394. A 6ª Turma decidiu da mesma forma no RR-889-51.2012.5.15.0143 (15/05/2024): horas extras anteriores a 20/03/2023, sem repercussão do DSR majorado nas demais parcelas.
O efeito para quem administra a folha aparece quando se soma o prazo prescricional. O art. 11, caput, da CLT fixa a prescrição em cinco anos, até dois anos após a extinção do contrato. Uma reclamatória ajuizada hoje alcança, em regra, as horas extras dos cinco anos anteriores. Isso significa que, até cerca de março de 2028, o marco de 20/03/2023 estará dentro da janela de cobrança, e o mesmo contrato será calculado por duas réguas: até 19/03/2023, o DSR das horas extras sem reflexo nas demais verbas; de 20/03/2023 em diante, com reflexo. Quem não separa os períodos na memória de cálculo tende a errar para um lado ou para o outro.
Quanto pesa o reflexo: uma conta ilustrativa
A tabela abaixo usa números hipotéticos, escolhidos para mostrar a mecânica. Não é cálculo de liquidação nem de provisão, e deixa de fora FGTS, aviso prévio e encargos, que se somam ao resultado.
| Item | Premissa / cálculo | Valor por mês |
|---|---|---|
| Horas extras apuradas no ponto | Premissa: R$ 300,00 por mês, todos os meses | R$ 300,00 |
| DSR sobre as horas extras | R$ 300,00 ÷ 25 dias úteis × 5 domingos e feriados | R$ 60,00 |
| Reflexo do DSR no 13º salário | R$ 60,00 ÷ 12 | R$ 5,00 |
| Reflexo do DSR nas férias, com o terço constitucional | R$ 60,00 ÷ 12 × 4/3 | R$ 6,67 |
| Reflexos novos (só nesses dois itens) | R$ 5,00 + R$ 6,67 | R$ 11,67 |
Em um empregado, R$ 11,67 por mês é pouco. Em uma loja com 100 empregados na mesma situação, são cerca de R$ 14 mil por ano, apenas nesses dois reflexos. O ponto é a escala: o erro de apuração na origem é copiado, mês a mês, para cada verba que usa o DSR como base.
A folha como prova de pagamento: OJ 415 e Tema 252
O raciocínio inverso também vale, e é o que interessa à defesa. Em uma reclamatória, o contracheque que registra horas extras pagas é prova do fato extintivo do direito, o que cabe ao reclamado demonstrar (art. 818, II, da CLT). O TST regulou como esse pagamento é abatido quando a Justiça reconhece horas extras: segundo a OJ 415 da SBDI-1, a dedução das horas extras comprovadamente pagas daquelas reconhecidas em juízo não pode ser limitada ao mês de apuração, devendo ser integral e aferida pelo total das horas extras quitadas durante o período imprescrito do contrato. O Pleno reafirmou esse entendimento em 2025, no Tema 252 (RRAg-11171-38.2022.5.15.0131).
A palavra decisiva é “comprovadamente”. A dedução global só funciona se o supermercado consegue mostrar, mês a mês, o que pagou, em rubrica própria, e se esse pagamento conversa com o que o espelho de ponto registra. Hora extra paga em rubrica genérica, ou pagamento que não se reconcilia com o cartão, entrega ao perito o argumento de que a folha e o ponto contam histórias diferentes. Sobre o que o perito procura no arquivo de origem, há um artigo próprio: perícia do ponto eletrônico e o arquivo AFD.
A conciliação mensal entre ponto e folha
O que separa uma folha defensável de uma folha vulnerável costuma ser uma rotina simples, feita antes do fechamento. A tabela organiza as verificações que o contador e o responsável pelo ponto podem fazer juntos.
| Verificação antes de fechar a folha | Por que importa | Se falhar |
|---|---|---|
| Total de horas extras do espelho igual ao total pago, separado por percentual | Mostra que o que foi apurado foi pago, e prova a habitualidade | Diferença que o reclamante transforma em pedido; ou pagamento que não se deduz |
| DSR calculado em rubrica própria, mês a mês | Permite demonstrar o pagamento e a base usada | Reflexos recalculados do zero na perícia |
| Separação da memória de cálculo em antes e depois de 20/03/2023 | Cada período tem uma régua (Tema 9) | Reflexo pago a menos depois do marco, ou a mais antes dele |
| Ajustes manuais e justificativas no ponto com autor, data e motivo | Um espelho alterado sem trilha vira argumento contra o cartão (Súmula 338) | Cartão contestado e ônus da prova invertido |
| Espelho e contracheque do mesmo mês guardados juntos | Quem deve provar o pagamento precisa exibir os dois | Pagamento sem documento que o confirme |
As horas extras que nascem de pequenas diferenças de marcação, como a troca de uniforme, mostram como o erro nasce no ponto e termina na folha; o tema está em minutos residuais e troca de uniforme. E, quando a discussão chega ao processo, a distribuição do ônus da prova da jornada e o que o ponto precisa mostrar numa reclamatória de horas extras definem o quanto desse dossiê será exigido.
O que isso muda na escolha do sistema de ponto
Um sistema de ponto que entrega apenas o espelho obriga o contador a refazer, na planilha, a ponte entre a jornada e a folha. Um sistema pensado para o supermercado, como o Átrio Tempore para supermercados, parte do raciocínio inverso: o registro precisa sair íntegro, rastreável e conciliável com a folha, porque é isso que a perícia vai testar depois. Esse é o mesmo critério que a página de prova judicial descreve.
Perguntas frequentes
Hora extra reflete no DSR?
Sim, quando é habitual. O art. 7º da Lei nº 605/1949 (redação da Lei nº 7.415/1985) e a Súmula 172 do TST mandam computar no cálculo do repouso remunerado as horas extras habitualmente prestadas.
Desde quando o DSR das horas extras repercute em férias, 13º e FGTS?
Para as horas extras trabalhadas a partir de 20 de março de 2023. Foi o que o Pleno do TST fixou no Tema 9 (TST-IRR-10169-57.2013.5.05.0024), ao modular os efeitos da nova tese e da alteração da OJ 394 da SBDI-1.
Como o supermercado prova que já pagou as horas extras?
Principalmente pelos contracheques, em rubrica identificável e reconciliável com o espelho de ponto. Pela OJ 415 da SBDI-1, o que foi comprovadamente pago é abatido de forma integral, aferida pelo total quitado no período imprescrito do contrato, e não apenas no mês de apuração.
Hora extra eventual gera DSR?
A lei e a súmula falam em horas extras habitualmente prestadas. Se a hora extra foi eventual ou habitual é questão de prova no caso concreto, e o espelho de ponto é o documento que a demonstra. A qualificação em cada situação cabe ao advogado da empresa.
O seu ponto e a sua folha contariam a mesma história numa perícia?
Diagnóstico com olhar de perícia contábil: conferimos, mês a mês, se horas extras apuradas, DSR e reflexos conversam entre o espelho e o contracheque.
Falar com especialistaNada aqui substitui a orientação do seu contador e do seu advogado trabalhista, nem promete resultado em qualquer processo; a conta da tabela é ilustrativa. A lei, as súmulas, as orientações jurisprudenciais, os temas repetitivos e os acórdãos citados foram conferidos nas fontes em 1º de outubro de 2026.